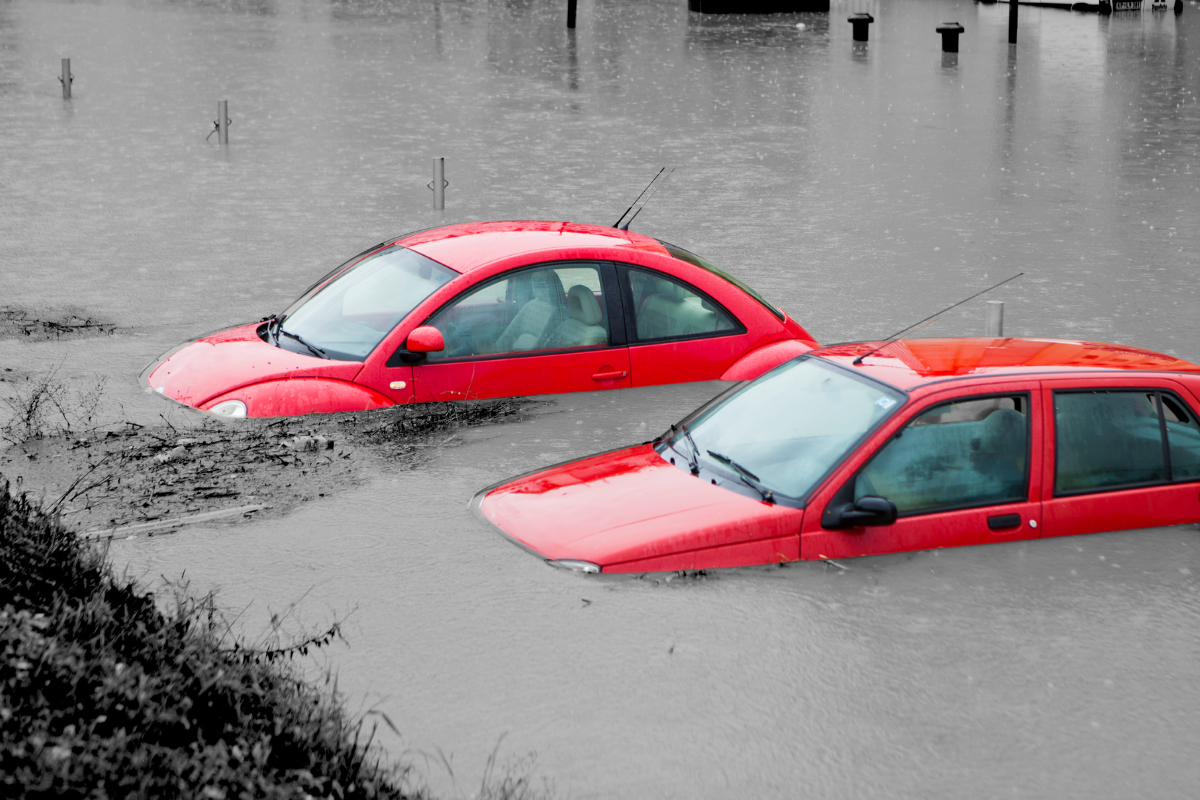
Alagamentos, granizo, vendavais e quedas de árvores adicionaram uma nova dimensão ao seguro auto: além do veículo, está em jogo a continuidade da mobilidade e da renda.
Durante décadas, a contratação de seguro automóvel esteve associada principalmente a três riscos: colisão, roubo e furto.
Eles continuam relevantes.
Mas um quarto componente ganhou importância crescente: o clima.
Chuvas intensas, alagamentos, granizo, vendavais e quedas de árvores passaram a integrar de maneira muito mais evidente a realidade dos motoristas brasileiros.
Essa transformação exige uma revisão da forma como pensamos proteção automotiva.
O automóvel continua sendo patrimônio. Mas também é mobilidade.
E, para milhões de brasileiros, mobilidade significa capacidade de trabalhar, produzir renda e manter a rotina familiar.
O risco começa antes de a água atingir o carro
Os dados do Cemaden mostram a recorrência de ocorrências hidrológicas em diferentes regiões. Em julho de 2026, 69% das 77 ocorrências registradas nos municípios monitorados tiveram caráter hidrológico.
Para o motorista, o problema não está apenas nas grandes enchentes televisionadas.
Um alagamento localizado pode ser suficiente para provocar danos severos.
E existe uma diferença importante entre um carro estacionado atingido pela água e a decisão de tentar atravessar uma via inundada.
Em qualquer situação desse tipo, segurança pessoal deve ser prioridade absoluta.
Água aparentemente rasa pode esconder buracos, correnteza, obstáculos e alterações no pavimento.
Nenhum automóvel justifica colocar uma vida em risco.
O veículo moderno tornou-se mais tecnológico
Existe ainda outra transformação.
Carros modernos possuem quantidade crescente de eletrônica embarcada: sensores, câmeras, centrais eletrônicas, módulos, sistemas de assistência à condução e conectividade.
Essa evolução trouxe ganhos de segurança e conforto. Mas também tornou determinados reparos mais complexos.
Um impacto que anteriormente exigia apenas substituição de uma peça física pode envolver sensores e calibração.
Água e eletrônica formam uma combinação particularmente delicada.
Isso tende a aumentar a importância da análise adequada de risco e cobertura.
Auto continua sendo um dos grandes mercados de proteção
A dimensão econômica do segmento mostra sua relevância.
No primeiro semestre de 2026, o seguro auto alcançou R$ 30,73 bilhões em prêmios, crescimento nominal de 6,29% e real de 1,86% sobre o mesmo período de 2025, segundo a SUSEP.
Em 2025, o ramo já havia apresentado crescimento nominal de 6,79%.
Isso evidencia que automóvel continua ocupando posição central na proteção patrimonial das famílias.
Mas quantidade de seguros não significa necessariamente qualidade de cobertura.
O consumidor precisa entender o que contratou
“Tenho seguro completo” é uma expressão comum.
Tecnicamente, ela diz pouco.
Coberturas variam. Limites variam. Franquias variam. Serviços variam.
As condições contratuais determinam como eventos são tratados.
Isso é particularmente importante quando falamos de fenômenos climáticos.
O consumidor deve conhecer previamente como sua apólice trata eventos como alagamento, inundação, granizo, queda de árvores e outros danos associados a fenômenos naturais.
Descobrir isso depois do sinistro é a pior forma de conhecer um contrato.
Existe também o risco de terceiros
Outro ponto frequentemente subestimado na proteção automotiva é responsabilidade civil.
Muitos consumidores concentram atenção no próprio carro.
Mas um acidente pode produzir danos muito superiores ao valor do veículo segurado.
Veículos de terceiros. Estruturas. Danos corporais.
Responsabilidade civil faz parte da lógica de proteção patrimonial porque uma obrigação perante terceiros pode atingir diretamente reservas e patrimônio da família.
O carro é apenas a origem do evento.
O risco financeiro pode ir muito além dele.
Seguro auto protege mobilidade financeira
Essa talvez seja a principal evolução conceitual.
Quando um veículo fica indisponível, surgem outros custos: aplicativos, táxi, aluguel, transporte alternativo e perda de compromissos.
Para profissionais que utilizam automóvel no trabalho, pode existir redução de renda.
Portanto, o valor econômico do veículo não está limitado à tabela de mercado.
Ele possui valor funcional.
Seguro auto contemporâneo precisa ser compreendido dentro dessa lógica.
A eletrificação adiciona novas questões
O crescimento de veículos híbridos e elétricos adiciona uma camada adicional.
Baterias de alta tensão, sistemas específicos, carregadores residenciais e procedimentos especializados de reparo mudam parte da estrutura de risco.
Isso não significa que veículos elétricos sejam necessariamente mais arriscados.
Significa que possuem características próprias.
Consumidores precisam compreender assistência, reparação, recarga, transporte e condições de cobertura adequadas ao veículo que possuem.
A personalização tende a ganhar cada vez mais importância.
A telemetria pode mudar a precificação
Outra tendência importante é a utilização crescente de dados.
Quilometragem, horários, padrões de condução, região e comportamento permitem construir modelos de risco mais individualizados.
No futuro, a proteção automotiva tende a migrar gradualmente de categorias amplas para análises cada vez mais específicas.
Isso pode beneficiar motoristas com determinados perfis, mas também exigirá debates sobre transparência, privacidade e uso de dados.
Mobilidade também é patrimônio
Durante muito tempo, protegíamos o carro porque ele era caro.
Hoje precisamos protegê-lo também porque ele sustenta parte da nossa vida.
A mudança climática adicionou uma nova variável a essa equação.
O motorista contemporâneo precisa pensar simultaneamente em patrimônio, mobilidade, responsabilidade, clima, tecnologia e continuidade financeira.
A proteção automotiva deixou de ser apenas uma discussão sobre chapa, motor e valor de mercado.
Passou a ser uma discussão sobre capacidade de continuar em movimento.
 Jorge Eduardo de Souza é Diretor-Presidente da Única Seguros, especialista em gestão de riscos e proteção patrimonial, com certificação internacional pela AIRM. Atua em entidades como ABGR, ANSP e SINCOR-SP, contribuindo para o avanço técnico do setor de seguros no Brasil. Professor e palestrante, tem atuação destacada na formação executiva em seguros, riscos e benefícios corporativos.
Para mais informações, clique aqui.
Referências de dados
Cemaden – Boletins de impactos e extremos hidro-geo-climáticos de 2026.
SUSEP – Dados do seguro auto, 2025 e primeiro semestre de 2026.
* As ideias e opiniões expressas nos artigos são de exclusiva responsabilidade dos autores, não refletindo, necessariamente, as opiniões da ADVB. Para publicar um artigo ou matéria neste Portal ADVB, envie para redacao@advb.org para aprovação da publicação.